Uma empresa pode vender todos os dias e, ainda assim, não saber com clareza se está criando valor. O saldo da conta parece saudável, os pedidos continuam entrando e a operação permanece ocupada. Porém, a margem pode estar caindo, o prazo de recebimento pode ter aumentado, os custos podem estar crescendo sem alarde ou uma linha de produto pode consumir recursos sem devolver resultado. Quando esses sinais só aparecem no fim do mês, a gestão passa a decidir depois que o problema já ganhou tamanho.
É justamente nesse espaço entre o que acontece na operação e o que a liderança consegue enxergar que a controladoria se torna essencial. Ela não é apenas um conjunto de relatórios. É uma disciplina de gestão que organiza dados, testa a consistência das informações, conecta orçamento e realizado, interpreta desvios e ajuda a transformar números em escolhas responsáveis.
Decidir no escuro custa mais do que parece
Decisões empresariais raramente são tomadas sem qualquer informação. O problema é que, muitas vezes, a informação chega fragmentada. Vendas acompanha faturamento. Financeiro acompanha banco e pagamentos. Contabilidade acompanha registros e obrigações. Operação acompanha entregas e capacidade. Cada área enxerga uma parte verdadeira da realidade, mas ninguém possui o quadro inteiro no momento em que uma decisão precisa ser tomada.
Essa fragmentação produz respostas aparentes. Faturamento pode ser confundido com rentabilidade. Caixa momentâneo pode ser confundido com disponibilidade real. Crescimento pode esconder concentração de clientes, descontos excessivos, estoques mal dimensionados ou despesas que crescem mais rápido que a receita. A controladoria organiza essas leituras para que o gestor deixe de perguntar apenas quanto vendeu e passe a perguntar quanto gerou de margem, caixa e capacidade de continuidade.
Controladoria começa pela confiança na informação
Nenhum painel resolve uma base que não é confiável. Antes de criar indicadores sofisticados, a empresa precisa garantir cadastros consistentes, classificação adequada de receitas e despesas, conciliações frequentes e critérios claros para tratar exceções. Uma conta bancária não conciliada, uma despesa registrada no centro de custo errado ou uma venda sem ligação com seu custo pode distorcer toda a análise seguinte.
A boa controladoria não procura números perfeitos por vaidade. Ela cria informação suficientemente íntegra para a decisão. Isso significa estabelecer responsabilidades: quem registra, quem confere, quem aprova, quando uma divergência deve ser tratada e qual é a fonte oficial de cada dado. Quando existe esse método, a empresa reduz retrabalho, discussões baseadas em percepções e dependência de planilhas pessoais.
Os indicadores que merecem a atenção da liderança
Indicador não é uma lista extensa de números. É uma pergunta de gestão traduzida em medida. Margem bruta responde se a operação consegue remunerar seus custos diretos. Margem de contribuição mostra quanto cada venda ajuda a sustentar a estrutura. Ponto de equilíbrio revela o nível de atividade necessário para cobrir os compromissos. Geração de caixa mostra se o resultado encontra recursos disponíveis. Prazo médio de recebimento e pagamento evidencia a pressão sobre o capital de giro.
Também importam a concentração de clientes, a inadimplência, a variação de custos, a produtividade por equipe ou unidade, o giro de estoque e o desempenho por produto, serviço ou contrato. A escolha depende do negócio. O critério é simples: o indicador deve levar a uma pergunta útil e a uma decisão possível. Um número sem responsável, meta, contexto ou periodicidade se transforma apenas em decoração de relatório.
Orçamento não é previsão infalível, é compromisso de gestão
Muitas empresas evitam orçar porque entendem que o futuro muda rápido demais. De fato, nenhuma previsão permanece intacta. Mas essa é justamente a razão para existir um orçamento. Ele registra as hipóteses com as quais a empresa decidiu operar: receita esperada, custos, despesas, investimentos, contratações e necessidade de caixa. Quando o realizado é comparado ao planejado, os desvios deixam de ser apenas surpresa e passam a ser objeto de investigação.
Uma queda de margem pode decorrer de desconto comercial, aumento de insumo, perda de produtividade ou erro de classificação. Sem orçamento e sem análise, tudo parece apenas um mês ruim. Com uma rotina de controladoria, a liderança consegue localizar a causa, avaliar se o desvio é pontual ou estrutural e escolher uma resposta. O valor não está em acertar cada número antecipadamente, mas em aprender com rapidez e corrigir a rota antes que o caixa absorva o erro.
Fluxo de caixa e resultado precisam caminhar juntos
Lucro e caixa respondem a perguntas diferentes. Uma empresa pode registrar resultado e enfrentar aperto financeiro porque recebe tarde, compra antes, estoca em excesso ou concentra pagamentos em determinadas datas. Também pode possuir caixa temporário e estar perdendo rentabilidade. Tratar uma visão como substituta da outra cria decisões incompletas.
A controladoria integra essas duas leituras. A demonstração de resultado mostra se a operação cria valor. O fluxo de caixa projetado mostra quando haverá recursos para cumprir compromissos. Juntos, eles permitem negociar com antecedência, ajustar prazos, rever preços, planejar compras e escolher investimentos com mais segurança. O melhor momento para discutir caixa é antes do vencimento, quando ainda existem alternativas.
O elo entre contabilidade, fiscal e gestão
A contabilidade transforma fatos em informação econômica. A área fiscal assegura que as operações sejam tratadas de acordo com as regras aplicáveis. O financeiro acompanha pagamentos, recebimentos e liquidez. A controladoria faz essas informações conversarem com os objetivos da empresa. Não substitui nenhuma dessas funções. Dá direção para que elas contribuam para uma mesma leitura de negócio.
Essa integração é especialmente importante em períodos de mudanças tributárias, expansão, revisão de preços, tomada de crédito, abertura de unidades ou reorganização societária. Em todos esses momentos, uma decisão comercial produz efeitos financeiros, fiscais e contábeis. A empresa que enxerga esses efeitos antes consegue escolher com mais calma. A que os descobre depois costuma pagar com margem, tempo e improviso.
Tecnologia acelera, mas não substitui julgamento
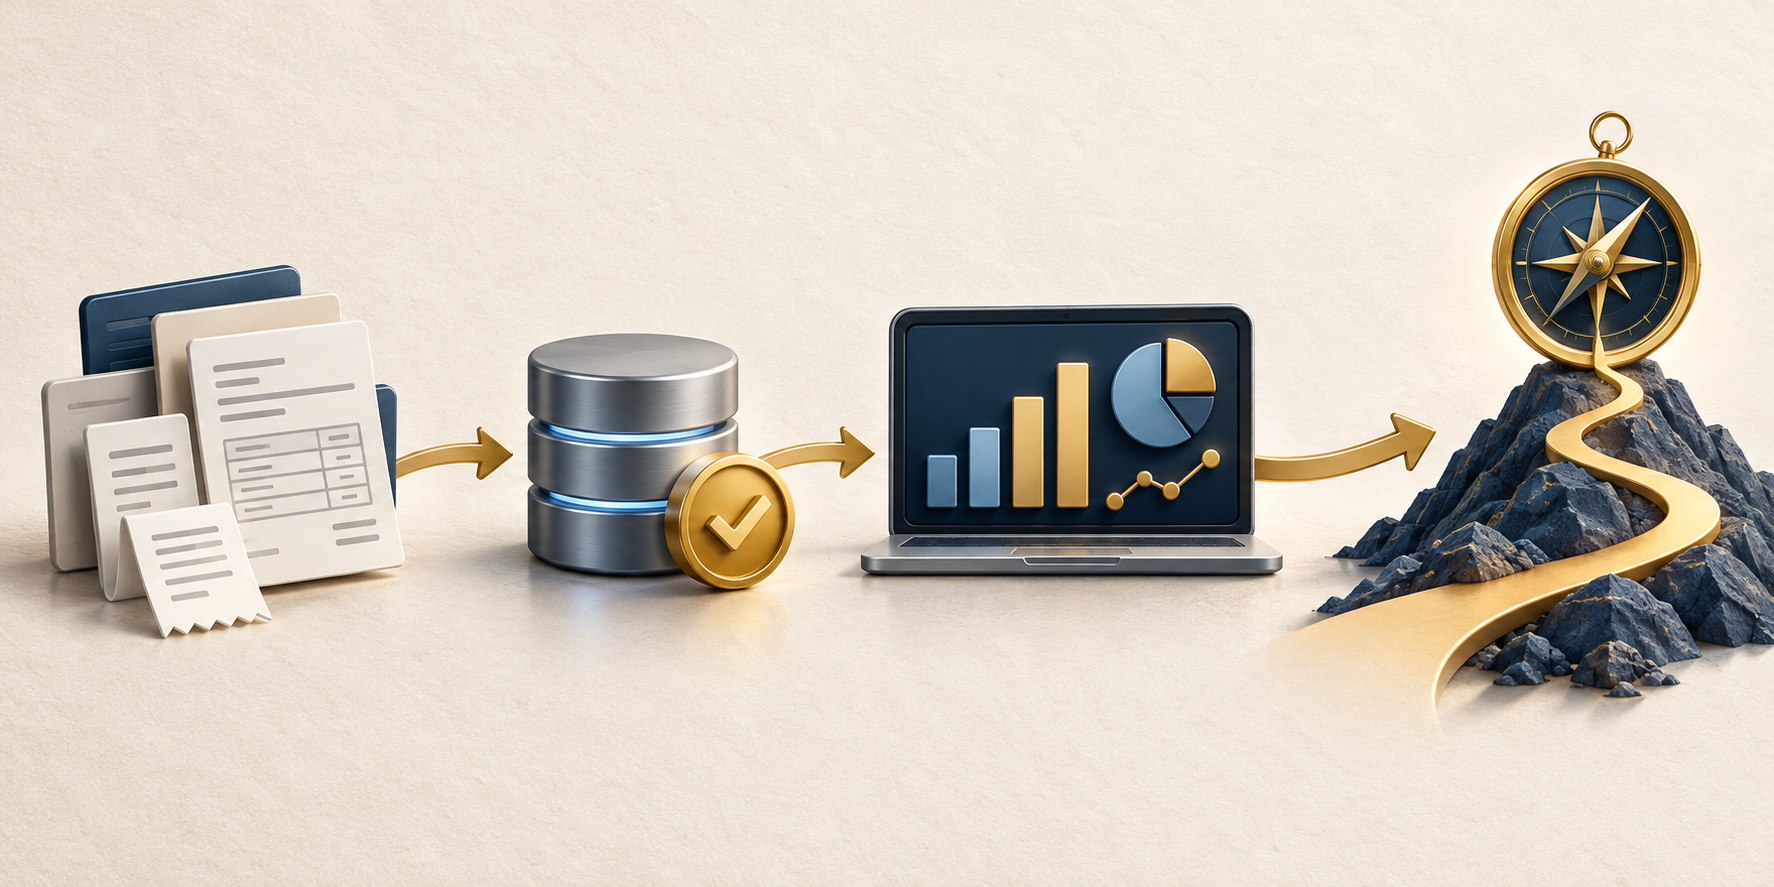
Sistemas de gestão, ferramentas de BI, automações bancárias e BPO financeiro podem reduzir tarefas repetitivas, ampliar rastreabilidade e tornar os relatórios mais rápidos. Mas tecnologia não cria critério sozinha. Um painel pode exibir dezenas de gráficos e ainda não responder à pergunta mais importante: o que a empresa deve fazer agora?
O ganho real surge quando a tecnologia está apoiada por processos definidos, dados bem cuidados e uma rotina de reunião. A liderança precisa olhar para os números com frequência adequada, registrar decisões, definir responsáveis e acompanhar o efeito das ações. A controladoria não entrega apenas informação. Ela constrói uma cadência para que a empresa aprenda com a própria operação.
Uma agenda prática para começar
O primeiro passo é escolher poucas perguntas que importam: qual é a margem real, onde o caixa está pressionado, quais clientes ou produtos concentram resultado, quais custos cresceram acima do esperado e quais compromissos exigem atenção nos próximos meses. Em seguida, a empresa deve conferir a qualidade da base, definir indicadores, criar um calendário de fechamento e estabelecer uma reunião gerencial curta, porém recorrente.
O objetivo não é burocratizar a gestão. É dar à liderança uma visão que permita agir antes. Quando controladoria, contabilidade, fiscal, financeiro e operação trabalham com a mesma verdade, a empresa deixa de administrar apenas o que já aconteceu. Passa a decidir com mais clareza sobre o que ainda pode construir.